
美国加州库比蒂诺的乔布斯剧院内,一场备受瞩目的科技盛会拉开帷幕。新任首席执行官约翰·特努斯首次以这一身份亮相苹果秋季发布会,这场被外界视为“十年来最重要”的发布会,主题定为“Surprise and Shine”。开场视频别出心裁,镜头先聚焦蒂姆·库克,就在众人以为他仍是主角时,库克笑着摆手,将舞台让给了特努斯。
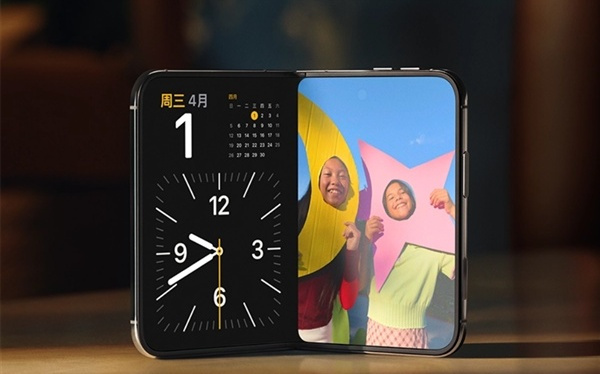
此次发布会,苹果打磨近十年的折叠手机iPhone Duo成为最大亮点。这款横向内折“护照”形态的手机,外屏5.4英寸,展开后内屏达7.6英寸,成为苹果历史上屏幕最大的iPhone,国行起售价15999元,最高配26499元。这一产品的推出,引发了一个疑问:为何苹果在行业推出折叠手机近7年后才入场?
回溯到2019年,那年被称作“折叠手机元年”。当年2月,三星与华为先后发布第一代折叠手机Galaxy Fold与Mate X,年底摩托罗拉Razr也跟进推出。然而,首批折叠手机更像是概念验证品。三星Galaxy Fold原计划4月上市,却因媒体测试机出现闪屏、断屏、黑屏等问题,被迫延期四个月。这一代产品厚重、脆弱且昂贵,缺乏必须折叠的理由。2021年问世的小米MIX FOLD更是因外屏比例失调、折叠状态厚重,被用户戏称为“遥控器”。
经过七年迭代,折叠手机硬件进步显著。以2026年初的荣耀Magic V6为例,折叠状态最薄处仅8.75毫米,最低重量219克,与传统直板旗舰相差无几。柔性屏幕、精密铰链和高频开合的可靠性,都已具备规模制造条件。但数据却显示其尴尬处境,IDC数据显示,2020 - 2025年中国折叠屏手机出货量从47万台增至1001万台,复合年均增长率84.36%,可2025年占中国智能手机大盘比重仅3.52%。Counterpoint数据表明,2025年全球折叠手机出货量约1960万台,同比增长18%,占全球智能手机出货量约1.6%。七年过去,折叠手机始终是小众品类,未能真正走进大众市场。
问题根源在于安卓阵营的生态碎片化。小米集团总裁卢伟冰在2026年德国IFA展会上坦言,大折叠手机多数场景下只用外屏。绝大多数应用未针对内屏适配,用户花高价买的大屏,展开后只是简单放大的界面,体验甚至不如外屏。硬件折叠了,软件和生态却未跟上,折叠屏行业陷入形态成熟但体验停滞的怪圈。
苹果深知这一背景,其“迟到”有着深层逻辑。在一个体验标准未确立、产业链未成熟、软件生态未就位的品类上,苹果即便早出手,也只能做出“行业最好”的折叠手机,而非“最极致”的。“行业最好”是在既有体验框架内相对领先,“最极致”则是重新定义体验标准。库克多次强调苹果核心战略是“将产品做到最好”,段永平也说“高手都是敢为天下后的,只是做得更好”。“敢为天下后”并非保守,而是苛刻的战略纪律,宁可错过风口,也不交出半成品。
回顾苹果历史,其伟大产品大多不是品类开创者。iPod、iPhone、iPad问世前,市场上已有众多类似产品,但它们将品类体验推到极致,重新定义了标准,让后来者只能在其设定的框架内竞争。2019年的苹果有能力推出折叠手机,但那时的产品或许折痕明显、铰链占空间、重量大、生态不适配,虽能做到“行业最好”,却达不到苹果标准里的“最极致”,还会动摇用户对苹果产品的信仰,稀释品牌价值。
苹果选择等待,直到折痕物理存在感降低、整机厚度重量对齐直板旗舰、iOS软件生态能完整接管展开大屏这三件事同时发生。2026年,条件成熟,苹果才推出iPhone Duo。
从发布后反馈看,iPhone Duo兑现了“极致”。海外科技媒体评价其铰链顺滑,内屏折痕短时间体验几乎不可见,纳米纹理表层抗反射效果出色,宽屏幕比例适合视频和双应用多任务。苹果用内屏纳米纹理和复杂铰链将折痕从“显眼缺陷”压缩到“感知盲区”,实现体验上让折痕消失。数据上,iPhone Duo折叠状态厚度11.3毫米,重量254克,与iPhone 18 Pro Max相当,折叠形态不再要求用户为形态付出体验代价。
iPhone Duo与之前折叠手机拉开代差的关键在于软件与生态。苹果重点展示展开后的iOS 27,支持两个应用并排运行、同一App同时打开两个窗口,系统菜单栏位置改变,还发布人机界面规范指导开发者。而安卓阵营因生态碎片化,大屏适配无人牵头,苹果凭借对应用生态的绝对掌控力,第一代产品就给出完整阔折叠交互范式,回答了“折起来干什么”的问题。
苹果对产品极致的追求还体现在产量上。据日经亚洲援引知情人士消息,因品控严格,截至8月底,iPhone Duo日产量仅数百台,正式发售比iPhone 18 Pro系列晚一个多月。年营收四千多亿美元的公司,为一款产品保持克制产能爬坡节奏,彰显其宁可少卖也不允许不完美产品流向市场的决心。
当然,iPhone Duo也引发争议,1999美元起售价、取消Face ID改用侧边Touch ID、相机系统未采用完整Pro规格等,在社交媒体上引发激烈争论。但争议焦点围绕“值不值”而非“行不行”,没人质疑其完成度,黄牛市场一度将其炒到9万元,市场用行动表明态度。
苹果的“极致”思维不仅体现在折叠手机上,历史上两次“不做”决策也展现了这种战略定力。苹果做电视的执念由来已久,乔布斯临终前就表示想做一体化电视机,此后华尔街多次炒作“苹果电视”传闻,但苹果至今未推出电视整机,只做了Apple TV机顶盒。原因是电视行业价值链两端坚硬,显示面板和内容版权被其他厂商掌握,苹果无法注入软硬一体体验整合能力,且电视更换周期长、硬件利润率低,不符合苹果商业逻辑,HomePod智能音箱就是前车之鉴。
苹果造车计划更为壮烈。2014年启动代号“泰坦”的造车计划,初始团队约600人,最初设想做L5级完全自动驾驶汽车,无方向盘和踏板。十年间,项目经历四次换帅、两次路线反转,目标从L5降级到L2 +,量产时间多次推迟。2024年2月27日,苹果正式终止项目,十年投入超100亿美元,巅峰团队超5000人,路测里程超70万英里全部归零。苹果放弃汽车逻辑与放弃电视相同,造L2 +级辅助驾驶电动车无法建立极致领先,撑不起高毛利,不如壮士断腕。不过,泰坦计划逼出的车规级AI芯片团队和神经网络引擎成为苹果M7、M8系列芯片研发底座。
苹果商业模式是以“最极致产品”为燃料的正循环:极致产品带来定价权,定价权带来高毛利,高毛利支撑高研发,高研发产出更极致产品。库克时代十五年,苹果市值从3500亿美元升至4万亿美元,营收从1080亿美元增至4160亿美元。2026年全球智能手机行业遇逆风,内存价格暴涨,库克称其为“百年一遇的洪水”,IDC预计全年出货量约10亿台,同比下跌16.7%。全行业被迫涨价,苹果却内部消化上游成本,硬件毛利率环比下滑1.1个百分点,但上半年在中国市场出货量连续两个季度同比大增。iPhone Duo定价策略也体现这一循环,15999元起、26499元封顶的价格是为重建更高价格锚线。Counterpoint预测,苹果入局将推动2026年全球折叠手机出货量增长约20%,为品类带来生态级大众化想象。
苹果迟到七年推出折叠手机,等的不是市场时机,而是让自己满意的临界点。七年里,三星华为等收获了“开创者”名声和先发红利,也承受了半成品口碑反噬,而苹果打磨出了让行业重新对表的产品。当下商业世界崇尚“快”,企业为追赶热点忙碌,却难有极致产品。苹果的案例表明,早到者赢名声,极致者赢定价权,名声会过期,定价权会复利。从乔布斯到库克再到特努斯,苹果三代掌门人坚守“不做则已,做则必须让市场改换坐标系”的规矩,这才是苹果真正的护城河。

 京公网安备 11011402013531号