
高性能计算与人工智能算力集群的快速发展,正推动光互连技术从实验室走向产业化前沿。北京光联芯科智能科技有限公司近日宣布完成近10亿元A+轮融资,距离其完成5亿元A轮融资不足三个月,两轮融资总额近15亿元,公司投后估值突破10亿美元,成为国内片间光互连(OIO)领域首个独角兽企业。这一融资速度与规模,折射出资本市场对光互连赛道的高度关注。
本轮融资由国寿资本、招商局资本等机构领投,裴振华、赵洪修等企业家以个人身份参与跟投,红杉中国、高瓴创投等老股东持续加码。此前A轮融资中,高榕创投、联想创投等机构联合领投,君联资本、真知创投等老股东同样选择追加投资。据公开资料显示,真知创投自企业创立初期即深度参与孵化,红杉中国与高瓴创投从天使+轮开始布局,君联资本则领投了Pre-A轮融资。这种连续多轮的资本支持,为光联芯科的技术研发与产业化进程提供了坚实保障。
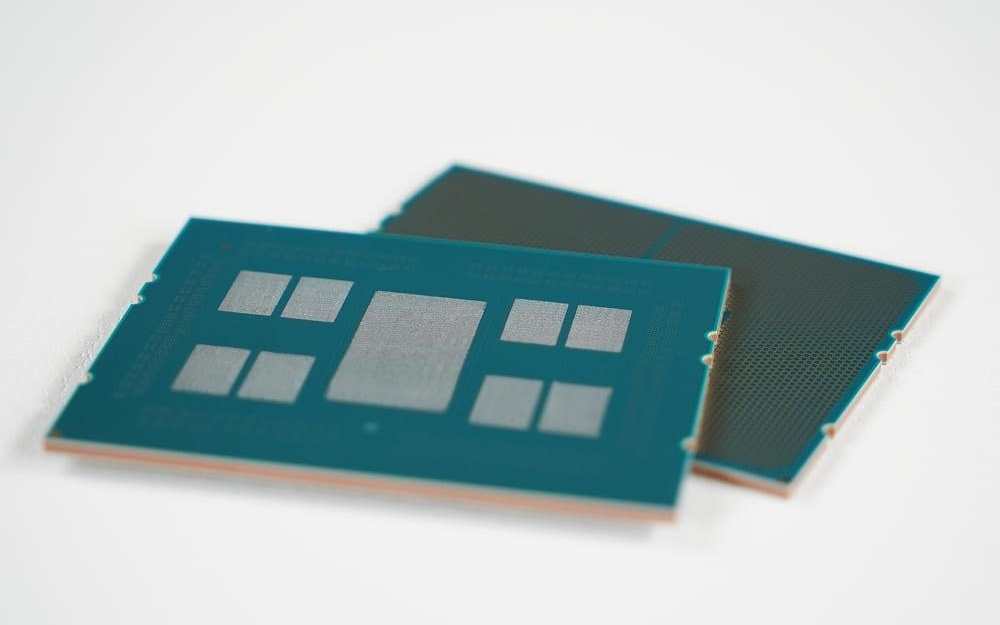
成立于2024年2月的光联芯科,专注于硅光芯片与共封装光引擎技术研发,致力于为AI算力集群提供芯片级光学互连解决方案。其核心技术通过将电信号与光信号的转换环节内置于芯片封装内部,大幅缩短传统可插拔光模块架构中的电信号传输距离,有效降低功耗与信号损耗。这种技术路径被业界视为突破"带宽墙"与"功耗墙"的关键方案,尤其在万卡级算力集群建设中具有显著优势。
在产业化进展方面,光联芯科已取得多项突破性成果。公司副总裁张巍巍在行业展会中透露,其自主研发的12英寸硅光量产工艺即将进入规模化应用阶段,计划在2026年第三季度实现3.2T至32T微环硅光芯片的量产。同时,企业发布的硅光无掩膜可编程光刻设备,实现了从光源到光电合封的全链路自主可控。现场演示的3.2T NPO光引擎在高温环境下保持全天无误码运行,验证了技术的可靠性。未来两年,公司还将布局100T至200T Switch芯片光交换技术,进一步拓展技术边界。
光互连技术的演进路径正呈现清晰脉络。从可插拔光模块到LPO(线性驱动可插拔光模块),再到NPO(近封装光学)与CPO(共封装光学),光电转换位置不断向计算芯片靠近。OIO作为最新技术方向,旨在将光互连直接嵌入GPU、CPU等计算芯片的封装内部,理论上可实现4T至64Tbps的带宽密度与3pJ/bit以下的能耗水平。这种技术跃迁并非完全替代关系,而是根据不同应用场景形成互补生态——LPO适用于短距离低成本场景,CPO主导中距离高密度互连,OIO则聚焦于芯片级极致性能需求。
市场研究机构预测,随着千卡、万卡算力集群的普及,柜内互连市场规模将持续扩张。全球CPO端口销量预计从2023年的5万个增长至2027年的450万个,市场规模突破50亿美元;到2030年,这一数字有望达到150亿美元。光模块整体市场则将在2029年突破370亿美元。这些数据背后,是算力集群对光互连技术从"可选"到"必选"的认知转变,以及从Scale-out(机柜间互连)向Scale-up(机柜内互连)的技术重心迁移。
产业生态的构建成为竞争焦点。光联芯科提出打造开放光互连生态的构想,通过联合国内GPU厂商制定标准化光接口,试图复制英伟达"芯片-互连-交换"一体化方案的成功路径。这种策略既面临国际巨头的专利壁垒挑战,也需应对国内产业链在高端激光芯片、核心工艺等环节的短板。公司选择的全链路自主可控路线,虽然需要持续投入巨额研发资金,但为其构建技术护城河提供了可能。
资本市场的布局印证了技术趋势。2026年以来,光互连领域融资事件频发:曦智科技登陆港交所,芯光界完成亿元级天使轮融资,A股市场CPO概念公司已超200家。但行业观察人士指出,各企业在技术成熟度、客户验证进度、收入贡献规模等方面存在显著差异。光联芯科能在创立两年多即跻身独角兽行列,既得益于其技术路线的前瞻性,也反映了资本市场对底层互连技术变革的深度期待。
技术突破与商业落地的双重考验仍在继续。OIO技术从工程验证到规模量产,需跨越良率提升、成本控制、标准制定、客户认证等多重门槛。光联芯科近期完成的连续大额融资,为其建设量产能力、推进技术迭代提供了关键资源支持。在AI算力竞赛从单芯片性能比拼转向集群效率较量的新阶段,光互连技术的产业化进程正成为决定胜负的重要变量。

 京公网安备 11011402013531号