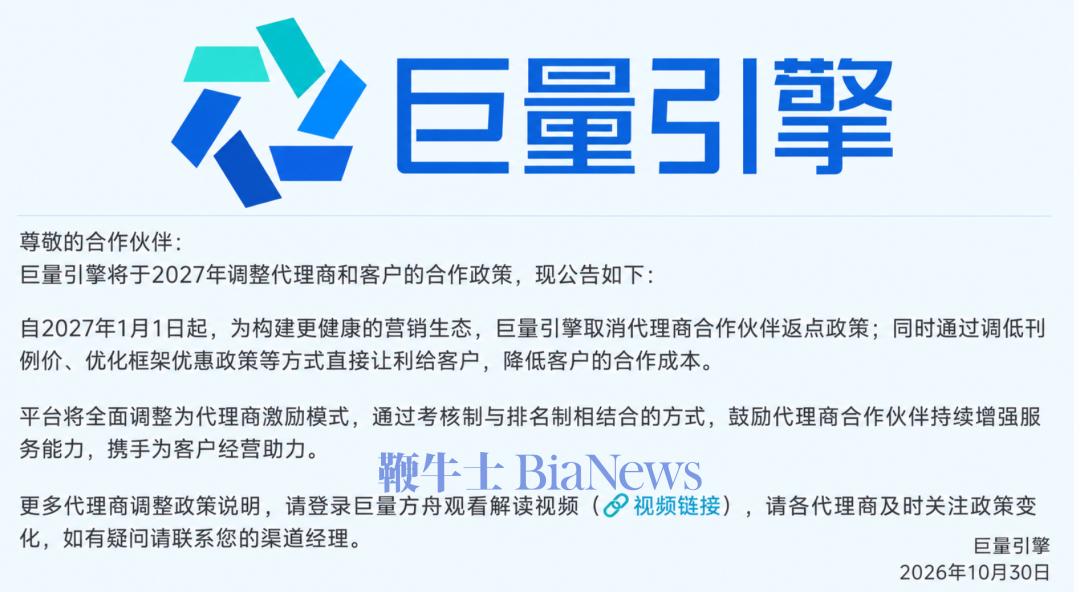
10月30日,巨量引擎后台弹出一则任务说明:自2027年1月1日起,取消代理商合作伙伴返点政策,改为下调刊例价、优化框架优惠,直接让利给客户;对代理商的激励,全面调整为考核制与排名制相结合。

对几千家靠抖音流水吃饭的代理商来说,这无异于丢下了一枚定时的核弹,也意味着一个时代的结束。
一、用激励取代返点
巨量引擎的这个渠道新政,一个重要的改变是用激励取代了返点。
返点和激励还是有很大区别的。
其实就像入职一家新公司一样,返点就是写在合同里的年终奖。消耗多少、返多少,白纸黑字写在年度政策里,确定性高,代理商可以据此算账、融资、给客户报价。
激励就不一样了,是绩效奖金,给多给少看甲方的年终业绩。这个是有很大弹性的,考什么、怎么排名、奖多少,由平台制定,每年都可以调。
进一步看,返点承担着三种功能:销售佣金、信贷利息和定价的工具。
所谓的金融功能是很多代理商吐槽和自嘲最多的点。
有从业者跟《刀客doc》反馈,国内某大厂的代理商返点有部分是来源于官方给的账期。也就是说,有一部分代理商本质上是一家广告信贷公司:平台给它账期,它给广告主垫资,返点是这门生意的利差。
2023年,蓝色光标在回复深交所年报问询时,也公开承认曾为降低垫资融资成本,公司与合作媒体协商增加应付账款信用额度、延长付款周期,代价就是牺牲部分返点
上图中,红色虚线是这次新政切断的环节:平台到一级代理商的返点。下游每一层的利差,都从这条线上来。
代理商拿到返点后,往往会再让给大客户,用来抢单和续约。平台对此心知肚明,却乐于默许,因为这让它可以在不公开降价的情况下,对不同客户实行不同价格政策。
比如,同样投放1000万元广告,平台给代理商15%的返点,代理商可以返给大客户10%,自己截留5%。而面对议价能力较弱的中小客户,则可能只返3%,留下12%。平台维持统一刊例价,实际成交价格却因客户规模和议价能力而不同。代理商由此成为平台实施差异化定价的中间层。
有代理商给刀客doc提供了一个文档,显示2026年某平台团购类商家的返点一般是对公11个点、对私13个点;线索类一类行业对公9个点、对私11个点。
对私比对公多出的那两个百分点,相当一部分流向了广告主内部负责投放的个人。在这里,返点已经接近商业回扣,这一点是不正当的。
无论返点高低,对私与对公之间始终存在一道稳定的价差。
美国市场也一样。
2016年,美国全国广告主协会(ANA)委托调查机构K2 Intelligence做了一份媒介透明度报告,发现按投放额发放的现金返点在美国媒介采购中普遍存在,而受访的广告主表示自己没收到返点,甚至不知道有返点。
报告援引的证据显示,返点比例从约1.67%到约20%不等。
三家平台的节奏不同,方向一致。谷歌用了三年分步清零,meta 从砍半走向挂钩,巨量则在考核铺垫一年后直接取消。
终局:谷歌先走完了全程
谷歌的渠道政策收紧是分阶段的。
根据公开可查的资料:2022年,先取消了游戏行业和 App 端的广告返点;2023年起,行业普遍传出谷歌取消代理商返点、不再给代理商设定年度或季度业绩指标;到2025年1月1日,行业论坛又报道新客户返点被正式取消。
根据一家广告代理企业向美国SEC提交的招股文件,直到2024年,谷歌仍与中国市场的部分代理商签有正式代理协议,按合格广告消耗支付佣金,历史佣金比例在3%至12%之间;这份协议对应的合作,在2025年1月终止。
这家公司曾为中国跨境商家提供谷歌广告代理服务,其香港子公司HQT Network获得的谷歌广告佣金,2023财年为153万美元,2024财年降至31万美元,2025财年仅剩8万美元;2025年4月,公司结束了相关业务。它的收入来自谷歌按消耗支付的佣金。
谷歌为什么这么做?行业里有两种解读。
一种从渠道效率出发。代理商从谷歌拿到的返点,大多又返给了大客户以维持合作,平台睁一只眼闭一只眼;很多代理商服务能力弱,赚不到服务费,只能让流水过一手赚返点,本质上是一家贸易公司。谷歌已经过了开拓期,开始向直客模式倾斜,主攻大品牌,中小客户仍交给代理。
另一种从销售外包出发。100多家代理商、数以千计的销售人员,构成了一张遍布全国的地网,替谷歌省下了自建销售团队的成本。返点本质上就是谷歌外包销售的佣金。市场进入存量阶段后,代理商的拓客作用变小,谷歌在中国面对的命题,从创造客户变成了留住客户。
政策落地之后,代理商的反应大致有四种。
第一类是收通道费。返点没了,代理商对所有广告流水改收一定比例的渠道费。广告主不仅拿不到返点,还要倒贴。
第二类是卖服务和工具,转做代运营、SaaS 或 CRM,用服务费替代返点。
第三类直接退出。据行业报道,谷歌中国代理商中至少一半靠返点生存,政策落地后不少人转行或关门。
第四类:监管套利。一部分广告主转向所谓海外户,通过阿根廷、尼日利亚等地的代理商开户,因为那里仍保留更优惠的返点。主流的尼日利亚户返点在20%以上,阿根廷户在16%以上。出海圈一度流行自称精神阿根廷人。但这个窗口很快也被谷歌收紧。
尘埃落定后,市场重新稳定下来。
谷歌将渠道授权、商业激励与合作伙伴认证区分开来。
谷歌建立了一套面向广告代理机构的全球合作伙伴评价体系。
最高等级的Premier Partner,每年从所在国家或地区排名前3%的参与企业中产生。评选指标涵盖新客户增长、老客户留存、广告消耗、产品多样化等。
谷歌的这一机制,与巨量引擎提出的“考核制与排名制相结合”具有相似的商业逻辑:平台仍然需要代理商,但更希望为代理商带来的增量价值付费。
中局:meta 的砍半与挂钩
如果说谷歌是一刀切,meta 走的则是另一条路:先砍幅度,再把返点和考核挂钩。
meta 中国代理体系的第一个特点是牌照稀缺。2014年猎豹移动成为首家官方顶级代理,此后名单逐步扩充,2021年前后形成11家的格局。
2023年7月省广集团晋升后,直到2026年年中,名单再没有变化:飞书逸途、GatherOne、省广集团、蓝标传媒、维卓、HuntMobi、猎豹移动、熊猫新媒、雨果跨境、Yinolink 易诺、钛动科技。
第二个特点是护城河深。按照 meta 的政策,中国大陆企业无法自行向 meta 提交开户申请,必须通过官方一级代理。这和谷歌允许中国企业自行免费开户形成鲜明对比。手握开户通道,是 meta 代理商最大的筹码,也是它们的返点退场比谷歌代理商慢的原因。
但慢不等于不退。
2025年初,meta 对沿用十余年的返点政策做了幅度空前的调整:非直客账号返点被砍掉约一半,直客返点降幅约七成,代理商能拿多少返点,开始取决于 KPI 完成度和账户封禁率。有卖家透露,每月返点从5万美元降到2万美元。
到2025年底,市场上已经有传言称,meta 将效仿谷歌,逐步取消返点。
据业内人士透露,meta 2026年可能不再区分直客与非直客,返点统一降至3%左右,并引入 KPI 考核,达标的代理商额外拿0.5个点,这一方案尚未获官方确认。
meta 为什么要收紧?
一方面,公司计划2026年投入超过1000亿美元资本支出用于 AI,每一笔成本都在被精打细算;
另一方面,SKA 和 KA 级别的大客户早已被 meta 的直客团队锁定,留给代理商的主要是中小客户,纯新客的增量越来越稀缺。
与此同时,meta 对新代理商的要求也变了。新晋代理商需要有独特的客户池和新客开拓能力、AI 和自研技术、品牌全案能力,以及成熟的合规风控。
翻译过来就是:meta 在招服务商,不在招代理商。
巨量的动作早有铺垫
有代理商对《刀客doc》表示,巨量取消返点的声音其实早就有了。最早在2019年的渠道代理大会上,巨量引擎在内部与客户的私享会上就提过取消返点。
当时平台已经注意到,一些代理商为了冲消耗、拿更高一档的返点,不惜压价抢单,再把返点让给客户换取合作。
返点被让出去了,服务就只能缩水。
客户的投放效果打了折扣,最终受影响的是在抖音上看广告的用户。
返点本来是激励代理商做好服务的工具,却变成了代理商之间打价格战的弹药。
同一年,平台和代理商之间的矛盾第一次公开化。2019年5月20日,巨量引擎发布声明,暂停与某上市广告公司的合作,理由是后者在广告业务合作中屡次扰乱市场价格体系、违反代理商管理规范,影响了公平竞争环境和广告主利益。
双方都没有公开解释具体违规原因。不过有广告界人士当时就指出,平台和代理商之间最容易起纠纷的,正是价格和代理权限。
“大家也都知道这一天早晚会到。巨量的返点一直在降,考核也早已开始,2027年只是把最后一层窗户纸捅破了。”该代理商对刀客doc说。“我发现,千川的返点是较早变低的。2025年的时候,我们公司在千川市场的返点行情已经降到对公1.5个点。”
公开资料显示,2025年,巨量千川取消了品牌库激励,不再区分白牌和品牌,相当于给品牌库商家变相降点。全国千川代理商有500多家,数量还在减少。本地推的返点虽然高一些,但2026年团购类、线索类的返点也都比上一年有所下降。
2026年的巨量本地代理商大会上,平台提出调整业绩扣罚倍数和违规处罚金额,建立红黄牌机制。同年的汽车代理商大会上,平台明确要求代理商从会投广转向懂经营,并提升内容模块在竞价和本地推考核中的比重。
这些信号放在一起,指向同一件事:平台不需要流量的分销商了,他需要的是帮他把客户经营好的服务商。
巨量之所以能比 meta 走得更快,有一大原因是代理商的护城河太浅。
抖音允许自助开户,中小商家可以直接在后台充值投放;千川和本地推又高度产品化,全自动投放正在替代人工调价。代理商手里既没有开户通道,也没有不可替代的投放技术,剩下的筹码只有客户关系和垫资能力。
而这两样,平台都可以自己来。
返点取消对代理商意味着什么?
据新浪证券—红岸工作室基于上市公司财务数据的统计,2025年其所选广告营销行业样本平均毛利率为13.97%,而蓝色光标和引力传媒分别只有2.63%和3.27%。
以引力传媒为例,2025年有82.83亿元的营收,净利润是1712万元,算下来净利率约0.2%。
另外,资产负债率87.69%,应收账款同比增长43.51%。
总结下来,就是高杠杆、低毛利、大量应收,这是一张典型的类银行报表,恰好印证了返点的金融属性。
其实引力传媒在年报里承认了,随着媒体平台集中度提高,传统广告代理业务的毛利率呈下降趋势。
引力传媒深度绑定字节,2025年在巨量引擎平台的执行额增速跑赢大盘。返点一旦取消,这样的利润结构还剩多少空间,是这次新政最值得追问的问题。
蓝色光标的情况类似。
它是 meta、Google、TikTok 等全球头部媒体的核心代理,出海广告投放贡献了八成以上的营收。
有分析指出,其出海广告投放业务毛利率只有1.56%左右,核心仍是帮客户在海外媒体投放、赚取返点的过路费模式。而 AI 驱动业务的毛利率高出数倍。
这些公司过去的商业模式可以概括为:用庞大的流水换取微薄的返点,用杠杆和账期放大利差。返点一旦取消,规模本身就不再意味着利润。
所有的代理商,都是服务商
把谷歌、meta、巨量三家放在一起看,推动代理商转型的力量有四股,每一股都已经被验证过。
第一股力量是增量时代的结束。谷歌在中国的命题从创造客户变成留住客户;meta 的大客户早已被直客团队锁定;抖音的商家渗透率已经很高。拉新佣金失去了存在的理由。
第二股力量是 AI 接管投放,优化师手艺贬值。据《华尔街日报》报道,meta 计划到2026年底让品牌只需提供产品图片和预算目标,由 AI 完成广告创作和定向;消息传出后,广告代理股应声下跌。巨量同样在推全自动投放。代理商替客户把量跑出来的能力,正在被平台算法替代。
Advantage+ 已经占到部分美国代理商在 meta 上花费的60%至70%,而 meta 的 Andromeda 引擎对素材数量的胃口极大,反而给代理商带来了更多的素材工作。
投放被算法接管之后,代理商的价值迁移到了两头:上游的素材生产,下游的经营服务。
第三股力量是平台要收回定价权,并把合规风险隔离在外。返点是不透明的二次定价,也是灰色回扣的温床。改成统一刊例价加考核激励,平台既拿回了定价权,也把合规风险挡在门外。meta 把返点和账户封禁率挂钩,巨量设立红黄牌,都是同一个逻辑。
第四股力量是平台需要的能力变了。巨量要的是懂经营,meta 要的是新客开拓、AI 技术和全案能力。平台不再需要卖流量的经销商,需要的是能让客户留下来、持续投钱的服务商。
这四股力量叠加,代理商的收入结构将发生一次彻底的迁移。
在这次迁移中,代理商会分化成四种命运。
纯流水型、靠返点让利抢客户的中小代理和二级渠道会最先出局,谷歌的经验是,这类公司占到一半以上。有内容和素材生产能力的公司会顺利转型,因为 AI 投放引擎越聪明,就越需要海量素材。
有资金实力、能拿到高排名的头部代理会成为受益者,考核加排名必然加速行业集中。此外,还会出现一批 AI 原生的营销服务公司,用模型和工具替代人力,毛利结构和传统代理完全不同。
美国市场已经展示了服务商模式的成熟形态。谷歌 Partners、meta Business Partners 在美国都不按消耗给代理商返佣,只发认证、徽章、名录曝光和优先支持。
代理商的收入来自客户,美国 meta 广告代理的月度服务费通常在2000至12000美元之间。Forrester 预测,自动化和 AI 将带来约15%的代理岗位削减,迫使代理商改变商业模式。
结语:中间商会换一种形态回来
写到这里,似乎可以得出一个干净的结论:返点退场,代理商变成服务商,市场变得更透明。
但美国的经验提醒我们,事情没有这么简单。
2016年 ANA 的报告曝光返点之后,美国的代理集团转向了一种叫 principal media 的模式:代理商先批量买断媒体资源,再加价转卖给客户。
Forrester 预测,2026年 principal media 将占代理商总采买额的近33%。2026年,WPP 在一宗诉讼的抗辩文件中披露了约90亿美元的客户花费与返点收入数据,再次引发外界对代理交易透明度的追问。
平台可以取消返点,但代理商会寻找新的信息差。在中国,这种新信息差可能表现为向客户收取不透明的通道费、把 AI 工具和服务打包销售、在素材和达人采买中赚取差价。变成服务商,不等于变得透明。
对巨量来说,取消返点只是第一步。
它完成的,是把代理商从一张销售网改造成一张服务网。(刀客Doc)



 京公网安备 11011402013531号